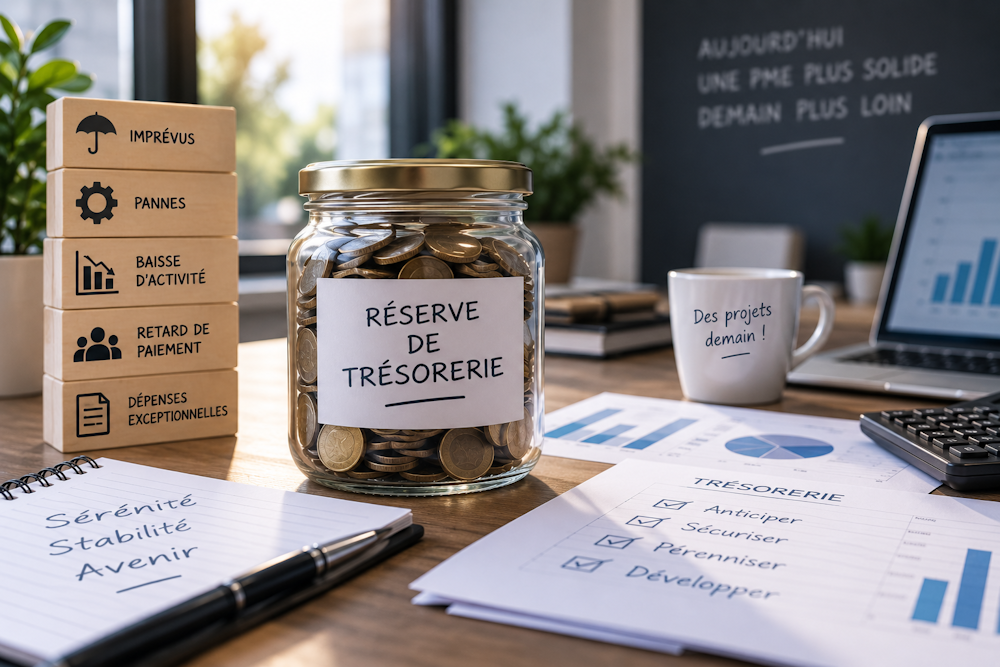
Créer une réserve de trésorerie
Une entreprise peut être rentable tout en restant financièrement vulnérable.
Lorsque la trésorerie disponible sert presque entièrement à financer l’activité quotidienne, le moindre événement imprévu peut provoquer des difficultés.
La constitution d’une réserve permet de conserver une somme disponible spécifiquement pour absorber ce type de situation.
Identifier les principaux risques financiers
Toutes les entreprises ne sont pas exposées aux mêmes imprévus.
Selon l’activité, les difficultés peuvent provenir :
d’un client qui paie avec plusieurs semaines de retard ;
d’un équipement qui tombe en panne ;
d’une baisse temporaire des commandes ;
d’une dépense juridique ou administrative exceptionnelle ;
d’une augmentation soudaine de certains coûts ;
d’un fournisseur qui exige de nouvelles conditions de paiement.
Identifier ces risques permet d’évaluer plus précisément le niveau de sécurité nécessaire.
Calculer les charges indispensables
Pour déterminer une réserve cohérente, le dirigeant peut commencer par calculer les dépenses qui continueraient à exister même en cas de baisse importante de l’activité.
Il peut notamment prendre en compte :
les salaires ;
les loyers ;
les assurances ;
les abonnements indispensables ;
les remboursements d’emprunts ;
certaines charges sociales et fiscales ;
les fournisseurs essentiels.
L’objectif est de connaître le montant minimum nécessaire pour maintenir l’entreprise en fonctionnement.
Fixer un objectif réaliste
Il n’existe pas un montant identique adapté à toutes les PME.
Le niveau de réserve dépend notamment de la stabilité du chiffre d’affaires, du poids des charges fixes, des délais de paiement et de la dépendance envers certains clients.
Plutôt que de rechercher immédiatement une somme importante, l’entreprise peut définir un premier objectif atteignable puis l’augmenter progressivement.
Alimenter la réserve progressivement
Constituer une réserve ne signifie pas immobiliser brutalement une grande partie de la trésorerie.
Une méthode plus progressive peut consister à mettre de côté une fraction des excédents lorsque l’activité est favorable.
Cela peut être réalisé :
chaque mois ;
chaque trimestre ;
après une période particulièrement rentable ;
après l’encaissement de certaines commandes importantes.
La régularité est souvent plus importante que le montant initial.
Séparer la réserve de la trésorerie quotidienne
Lorsque l’argent reste mélangé au solde utilisé quotidiennement, il peut facilement être dépensé.
Le dirigeant peut donc suivre séparément :
la trésorerie nécessaire à l’exploitation ;
les sommes destinées aux dépenses prévues ;
la réserve consacrée aux imprévus.
Cette séparation facilite le pilotage et évite de considérer la totalité du solde bancaire comme immédiatement disponible.
Définir dans quels cas l’utiliser
Une réserve de sécurité n’a pas vocation à financer toutes les dépenses supplémentaires.
L’entreprise peut définir à l’avance les situations justifiant son utilisation.
Par exemple :
une dépense indispensable et imprévue ;
une forte baisse temporaire des encaissements ;
un retard client exceptionnellement important ;
le remplacement urgent d’un équipement critique.
Ces règles permettent de préserver la réserve pour les situations réellement importantes.
Reconstituer la réserve après utilisation
Utiliser une partie de cette sécurité financière n’est pas un échec : c’est précisément sa fonction.
En revanche, une fois la situation stabilisée, sa reconstitution peut redevenir une priorité.
L’entreprise peut reprendre progressivement ses versements jusqu’à retrouver son niveau de sécurité habituel.
Ne pas immobiliser trop de trésorerie
À l’inverse, conserver systématiquement trop d’argent disponible peut également limiter le développement de l’entreprise.
Une trésorerie excédentaire pourrait parfois être utilisée pour :
investir ;
recruter ;
améliorer un équipement ;
développer une nouvelle offre ;
financer une action commerciale.
Il faut donc trouver un équilibre entre sécurité financière et utilisation productive des ressources.
Réévaluer régulièrement le montant nécessaire
Une réserve adaptée à une petite structure peut devenir insuffisante lorsque l’entreprise grandit.
Une augmentation des salaires, des locaux plus importants ou de nouveaux engagements financiers modifient les besoins.
Le montant de sécurité peut donc être réévalué régulièrement en fonction de l’évolution de l’activité.
Conclusion
Une réserve de trésorerie donne à une PME du temps et des options lorsqu’un imprévu survient. En identifiant ses dépenses essentielles, en fixant un objectif réaliste et en alimentant progressivement cette réserve pendant les périodes favorables, l’entreprise réduit sa dépendance aux solutions de financement d’urgence. L’enjeu n’est pas d’accumuler inutilement de l’argent, mais de disposer d’un véritable coussin financier lorsque l’activité en a besoin.
Discussion
Commentaires
Aucun commentaire pour le moment.