Détecter les tâches qui coûtent plus cher
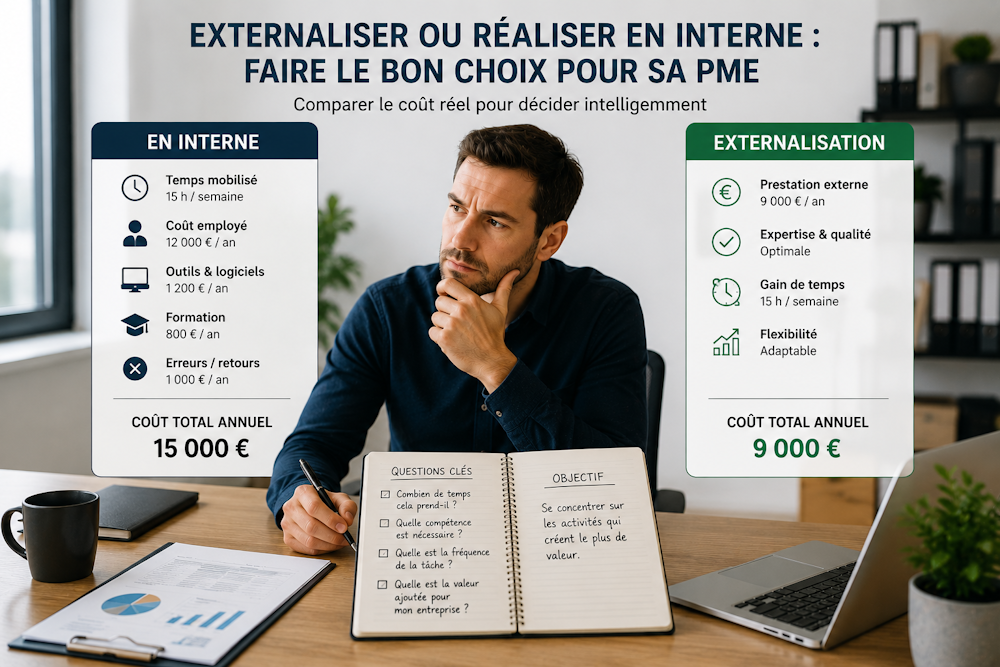
Lorsqu’une entreprise réalise une tâche en interne, son coût paraît parfois faible parce qu’aucune facture extérieure n’est directement associée.
Pourtant, le temps consacré par les salariés représente bien une dépense.
Une mission qui mobilise plusieurs heures chaque semaine peut ainsi coûter davantage qu’une prestation confiée à un spécialiste extérieur.
L’enjeu consiste donc à comparer les solutions sur leur coût réel, mais également sur leur qualité et leur importance stratégique.
Calculer le véritable coût d’une tâche interne
Le salaire de la personne qui réalise la mission ne constitue qu’une partie du calcul.
Selon la situation, il faut également prendre en compte :
le temps réellement consacré ;
les charges associées ;
les logiciels nécessaires ;
le matériel ;
la formation ;
les erreurs et corrections éventuelles ;
le temps consacré à la supervision.
Cette analyse permet d’obtenir une estimation plus réaliste.
Mesurer la fréquence des tâches
Une opération de quinze minutes peut sembler insignifiante.
Mais lorsqu’elle est répétée plusieurs fois par jour, son poids annuel peut devenir important.
Il peut être utile d’observer pendant quelques semaines les activités récurrentes telles que :
la saisie administrative ;
certaines opérations comptables ;
la préparation de documents ;
la maintenance technique ;
certaines tâches informatiques ;
la gestion de contenus.
Le temps cumulé peut réserver quelques surprises.
Identifier les compétences difficiles à maintenir en interne
Certaines missions nécessitent une expertise qui évolue rapidement.
Une PME doit alors déterminer s’il est pertinent de former régulièrement une personne en interne ou de faire appel à un spécialiste.
Cette réflexion peut concerner notamment :
certaines problématiques informatiques ;
le juridique ;
certaines missions financières ;
la cybersécurité ;
la communication spécialisée ;
certaines opérations techniques.
L’externalisation permet parfois d’accéder ponctuellement à une expertise qu’il serait coûteux de maintenir en permanence.
Calculer le coût d’opportunité
Le coût le plus important n’est pas toujours directement visible.
Un dirigeant qui consacre cinq heures par semaine à une tâche administrative ne peut pas utiliser ces cinq heures pour développer son activité.
De la même manière, un commercial mobilisé sur des tâches répétitives dispose de moins de temps pour prospecter.
Il faut donc se demander :
Quelle activité plus importante pourrait être réalisée pendant ce temps ?
Cette question peut modifier complètement le calcul économique.
Ne pas externaliser uniquement pour réduire les coûts
Le prestataire le moins cher n’est pas nécessairement la meilleure solution.
Une externalisation doit également être évaluée selon :
la qualité ;
la réactivité ;
la confidentialité ;
la fiabilité ;
la dépendance créée ;
la connaissance nécessaire de l’entreprise.
L’objectif doit rester l’amélioration du fonctionnement global.
Conserver la maîtrise des activités stratégiques
Toutes les tâches coûteuses ne doivent pas forcément être externalisées.
Certaines compétences peuvent constituer un avantage concurrentiel ou être indispensables à la maîtrise de l’activité.
Avant toute décision, le dirigeant doit déterminer si la mission touche :
au savoir-faire principal de l’entreprise ;
à la relation avec les clients ;
à des informations sensibles ;
à une compétence stratégique ;
à une activité difficile à réinternaliser.
Dans ces situations, conserver la compétence en interne peut être préférable.
Tester avant d’externaliser complètement
Une entreprise peut commencer par confier une partie limitée de l’activité à un prestataire.
Cette période permet d’évaluer :
la qualité du travail ;
les délais ;
la communication ;
les économies réellement obtenues ;
la charge de coordination nécessaire.
La décision peut ensuite être ajustée en fonction des résultats.
Comparer régulièrement les deux solutions
Une décision pertinente aujourd’hui peut ne plus l’être dans quelques années.
Lorsque l’entreprise grandit, certaines missions auparavant externalisées peuvent devenir suffisamment importantes pour justifier un recrutement.
À l’inverse, l’automatisation ou l’apparition de nouveaux prestataires peut rendre certaines tâches internes moins intéressantes.
L’analyse doit donc être actualisée régulièrement.
Conclusion
Externaliser ne consiste pas simplement à remplacer un salarié par un prestataire. Il s’agit de déterminer où les ressources limitées de l’entreprise créent le plus de valeur. En mesurant le temps consacré, les coûts cachés et le coût d’opportunité des différentes tâches, une PME peut identifier les activités qu’elle a intérêt à conserver en interne et celles qui peuvent être confiées à des spécialistes. Cette approche permet de réduire certaines dépenses tout en recentrant les équipes sur les missions réellement stratégiques.
Discussion
Commentaires
Aucun commentaire pour le moment.