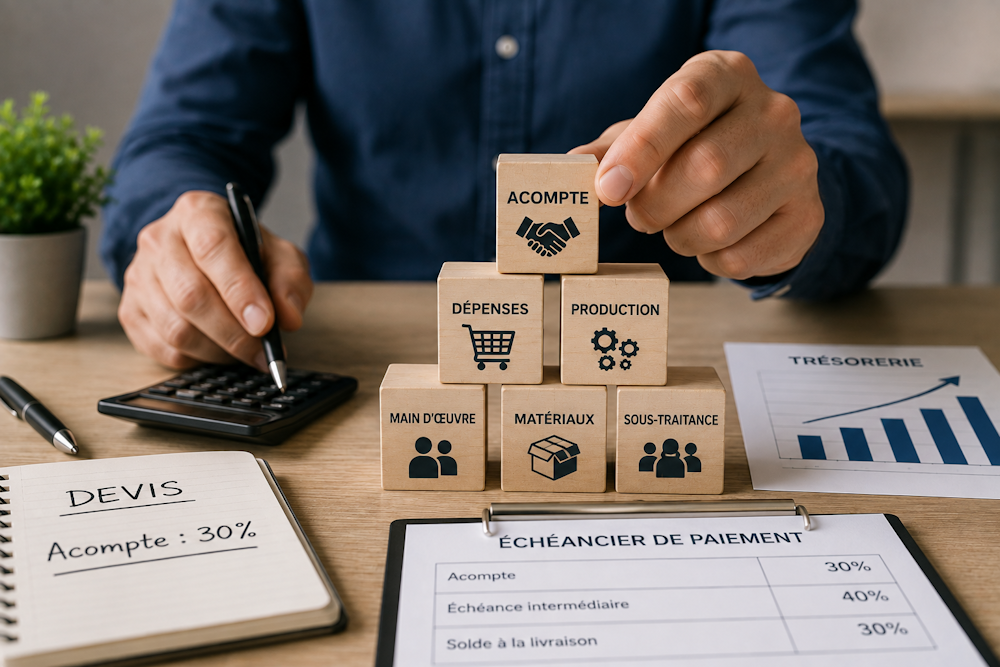
Politique d’acomptes pour sécuriser la trésorerie
De nombreuses entreprises doivent engager des dépenses plusieurs semaines avant d’être payées : achat de matières premières, mobilisation des équipes, sous-traitance ou réservation de capacités de production.
Lorsque le paiement intervient uniquement à la fin de la mission, l’entreprise finance elle-même l’intégralité du projet.
La mise en place d’acomptes permet de mieux répartir ce risque financier.
Identifier les activités concernées
L’acompte est particulièrement pertinent lorsque l’entreprise doit engager des ressources importantes avant la livraison.
Il peut notamment être envisagé pour :
les prestations longues ;
les commandes personnalisées ;
les projets nécessitant des achats spécifiques ;
les travaux importants ;
les productions réalisées sur mesure ;
certaines commandes de grande valeur.
L’objectif est d’adapter les modalités de paiement au niveau de risque supporté par l’entreprise.
Déterminer un montant cohérent
Le niveau de l’acompte doit correspondre à la réalité économique de la prestation.
Le dirigeant peut notamment prendre en compte :
les achats nécessaires au démarrage ;
le temps mobilisé par les équipes ;
les frais de sous-traitance ;
la durée du projet ;
le risque d’annulation.
Il n’existe donc pas nécessairement un pourcentage unique adapté à toutes les situations.
Présenter l’acompte dès le devis
Les conditions financières doivent être annoncées suffisamment tôt.
Le devis ou le contrat peut préciser :
le montant demandé ;
le calendrier de paiement ;
les différentes échéances ;
les conditions applicables au démarrage de la prestation.
Cette transparence évite les mauvaises surprises au moment de la signature.
Utiliser plusieurs échéances pour les projets importants
Pour une mission réalisée sur plusieurs mois, demander uniquement un acompte initial puis attendre la fin du projet peut rester insuffisant.
L’entreprise peut prévoir un paiement en plusieurs étapes :
une première échéance à la commande ;
une seconde pendant la réalisation ;
le solde à la livraison.
Cette organisation rapproche les encaissements des dépenses réellement engagées.
Automatiser le suivi
Une politique d’acomptes efficace nécessite également un suivi administratif rigoureux.
Des outils de facturation peuvent aider à :
générer les documents nécessaires ;
suivre les règlements ;
envoyer des rappels ;
identifier les échéances en retard ;
rapprocher les paiements des projets concernés.
L’automatisation réduit le temps consacré aux tâches administratives.
Expliquer la démarche aux clients
Certains clients peuvent être réticents à verser une somme avant le début d’une prestation.
Il est donc important d’expliquer que l’acompte permet notamment :
de confirmer la commande ;
de réserver les ressources nécessaires ;
de financer le démarrage du projet ;
de formaliser l’engagement des deux parties.
Une politique appliquée de manière cohérente est généralement plus simple à faire accepter.
Mesurer les effets sur la trésorerie
Après quelques mois, le dirigeant peut analyser :
le montant des acomptes encaissés ;
le besoin en fonds de roulement ;
les délais moyens d’encaissement ;
les impayés ;
les annulations après validation.
Ces indicateurs permettent d’ajuster progressivement les conditions de paiement.
Conclusion
En 2026, demander un acompte ne doit pas être considéré comme un signe de méfiance envers le client. Il s’agit avant tout d’un outil permettant de mieux répartir le financement d’un projet et de protéger la trésorerie de l’entreprise. En définissant des règles simples et transparentes, les PME peuvent réduire leur exposition financière tout en professionnalisant leur processus commercial.
Discussion
Commentaires
Aucun commentaire pour le moment.